设立数字货币银行,真门槛不在技术在这几处
我做了二十多年银行,2024年牵头参与数字人民币的早期架构设计。设立数字货币银行,说白了就是在现有银行体系里嵌入一套专门处理央行数字货币的账户、清结算和风控体系。它不是另起炉灶,是在旧地基上盖新楼。
技术层面设立数字货币银行,最大的坑不是区块链本身,而是离线支付场景下的双花问题。数字人民币支持离线使用,你的钱包在没有网络时也能完成交易。银行必须设计一套防重放、防篡改的本地验证机制,否则商户端一多,漏洞就藏不住了。
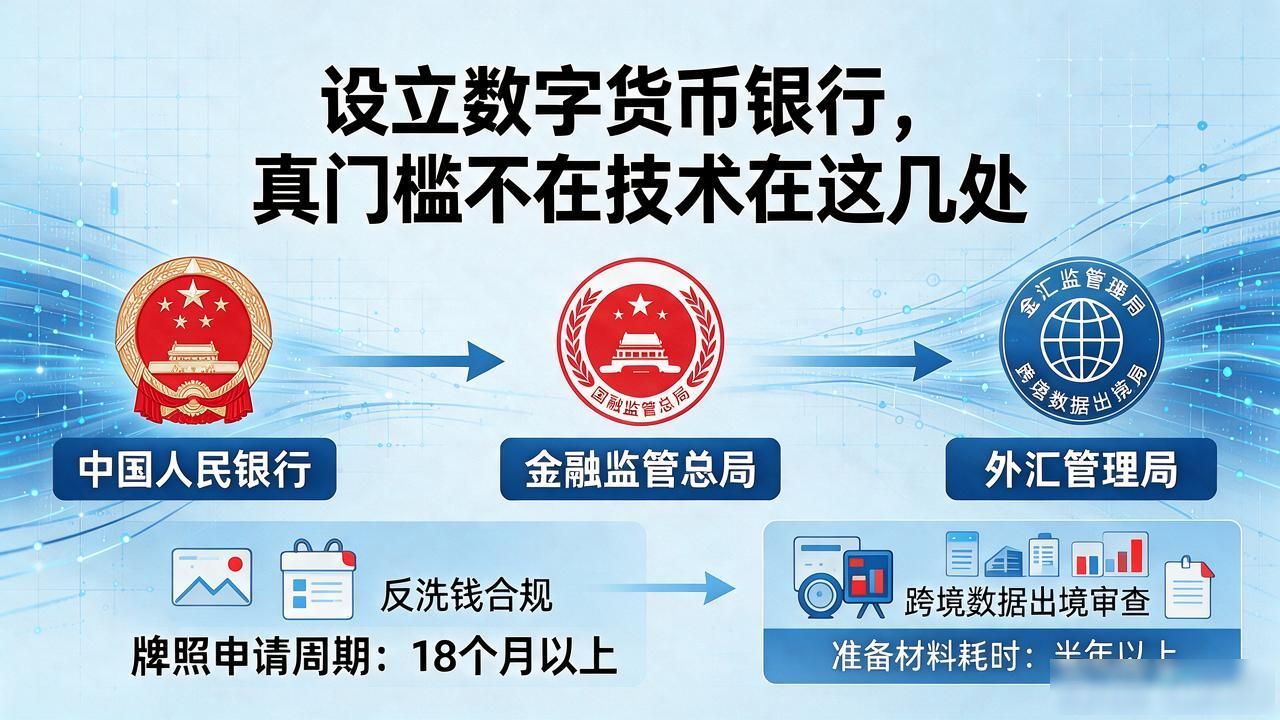
监管层面,设立数字货币银行要同时过央行、金融监管总局、外汇管理三道关。我的经验是,牌照申请周期往往要十八个月以上。不少小机构卡在反洗钱合规和跨境数据出境审查上,光准备材料就耗掉大半年,还没算现场核查。
实际运营中,银行要对接的数字人民币生态远比预想的复杂。钱包厂商、商户收单、跨境结算通道,每一层都有独立的技术标准。我见过一家城商行,光把收单系统从磁条卡切到数字人民币硬钱包设立数字货币银行,真门槛不在技术在这几处,就返工了四次,每次返工成本二十万起步。
对普通用户来说,不用盯着银行内部怎么搭架构。真正值得留意的,是你所在城市有没有落地数字人民币硬钱包的ATM,以及你的工资卡能不能直接收数字人民币。这两件事决定了你未来几年支付习惯会不会被彻底改写。


