央行数字货币产业网全解:数字人民币从芯片到收银台有谁在做
做了八年金融科技,我越来越觉得央行数字货币产业网不是一张"币"的图,而是从芯片到收银台的一整条产业链。把链拆开了看,真正的变量不在央行,而在中间那批没被看见的企业。
最底层是安全芯片和密码模块。离线支付依赖芯片做密钥存储,国内做得实的是格瑞泰、华大半导体这几家。钱包端,银行App要嵌入央行发行的钱包SDK,每个银行都在改自己的支付架构央行数字货币产业网全解:数字人民币从芯片到收银台有谁在做,工行的硬钱包方案已经在社保卡里跑通了。
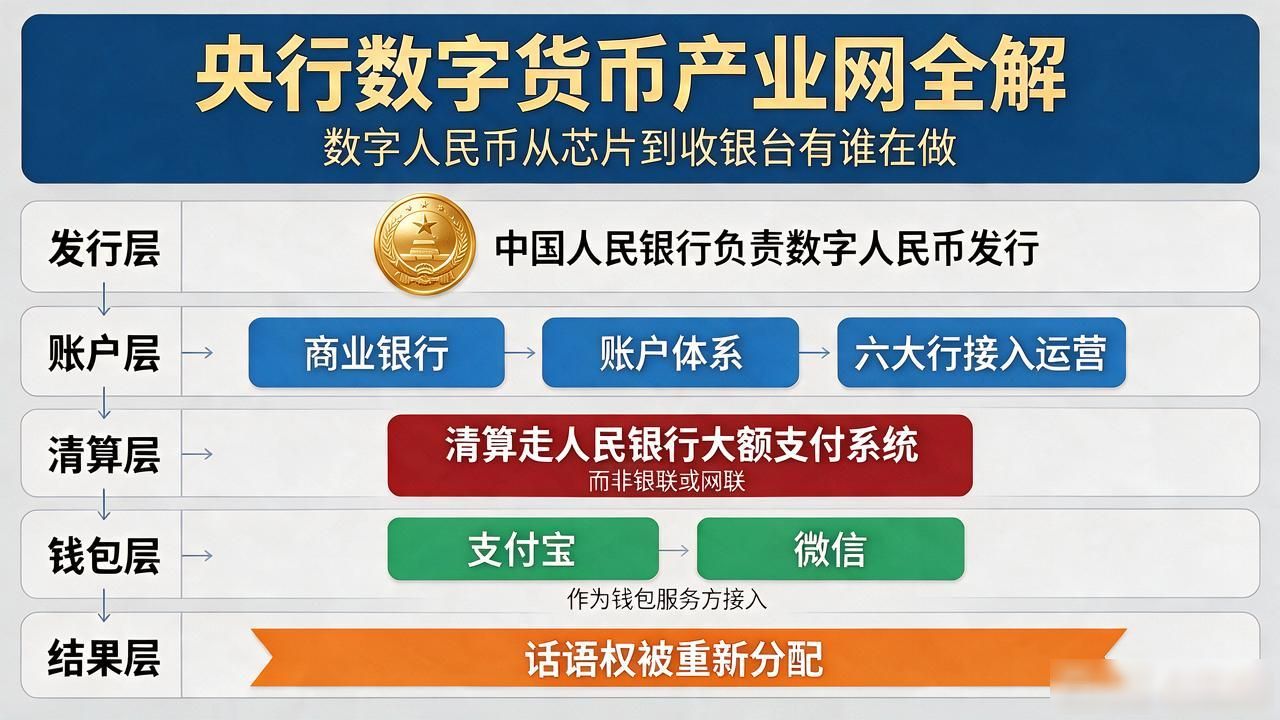
中间层是商业银行和清算通道。央行管发行,商业银行负责账户体系,六大行全部接入了数字人民币运营。清算走人民银行大额支付系统,不是银联也不是网联,跟过去信用卡结算的路径完全不同。支付宝、微信也在接入,但角色变成了"钱包服务方",话语权被重新分配。
往上看是场景落地。数字人民币在政务发放上已经跑了几十个城市,湖南、广东的红包试点最典型。零售端京东、美团支持了数币收款央行数字货币产业网,但商户接受度偏低,更多靠政策驱动。跨境这块,mBridge项目把数字人民币和泰铢、迪拉姆串到一起,算是产业网里最被低估的一环。
整张网里最赚钱的其实是卖"铲子"的——安全芯片、钱包SDK、清结算接口的厂商。做场景应用的还在烧钱阶段。对想入局的人来说,盯住央行每季度的技术白皮书更新,比盯着某个App的功能迭代更有价值。


